后黄仁勋时代 AI算力链或迎来洗牌
AI产业将重新评估算力供应链的稳定性。
作者:小鱼儿
几天过去了,黄仁勋辞职引发的连锁反应还在持续发酵。舆论场最初的关注点是“创始人离场”的八卦与股价波动。
但行业里真正在盘算的是另一件事,没有黄仁勋的英伟达,还会是那个敢于长期押注加速计算、以激进节奏推动产品迭代的英伟达吗?
这个问题暂时无人知晓。但大概率会发生的是,AI产业将重新评估算力供应链的稳定性。这种重估不会停留在“英伟达还行不行”的层面,而是沿着一条更长的链条往下传导。
从东南亚机房的远程租赁通道再到国内国产芯片的供给节奏,一系列过去不太被摆上台面的环节,都会被放到聚光灯下重新审视。
短短几天 黄仁勋公开道歉到卸任
11月8日,黄仁勋在致英伟达员工的公开信中承认对妻子不忠,并向家人、员工、董事会、合作伙伴及股东致歉。英伟达董事会同日宣布启动独立调查。
11月12日,英伟达正式宣布,黄仁勋辞去总裁、CEO及董事职务,即刻生效。首席财务官科莱特·克雷斯出任临时CEO,董事会寻找正式继任者。
从公开道歉到卸任只有短短几天。对于一家由黄仁勋创办并领导了33年的公司而言,这样的变化不可谓不剧烈。
二级市场上更是一片哗然。黄仁勋辞职公告发布的交易日当天,英伟达盘中股价一度跌近14%,市值自去年7月以来首次跌破4万亿美元,尽管后面有所反弹,但截至美股收盘仍跌4.34%。
不过这场“辞职瓜”并未就此结束。据英国《金融时报》,黄仁勋正在与亲信讨论重返英伟达的可能性,其在硅谷的支持者也在游说董事会恢复他的职务。当然,目前这一消息仅是知情人士透露,英伟达及黄仁勋本人均未正式宣布回归。
这场“辞职风波”引发了外界对英伟达未来战略走向的担忧,也注入了不确定性。此外,身处核心位置的英伟达除了对自身影响外,还传导至了产业链、供应商、甚至同行。
与英伟达绑定的CoreWeave、Nebius等算力租赁的新云厂商股价也走低。而英伟达的核心竞争对手AMD、博通的股价则走高。
这场风波也影响到了国内企业,首先落到了中国AI企业近年来使用较多的东南亚算力上。
东南亚算力租赁通道正在变窄
近年来,国内不少厂商为了训练大模型、获得稳定的AI算力转向东南亚,在当地建设或租用数据中心,通过云服务商获得高端算力。
这背后离不开英伟达的全力支撑。圈内甚至流传,当地机房租客大部分来自国内企业,其中不乏头部大厂。
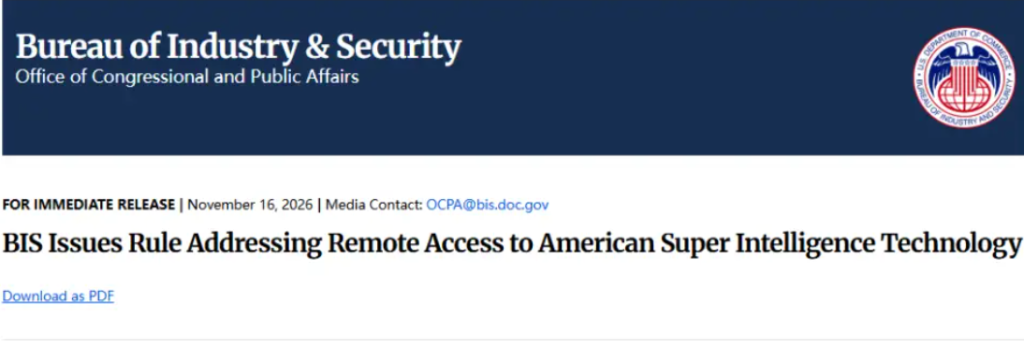
然而,这条通道的稳定性引发市场担忧。据报道,美国BIS发布临时最终规则,将出口管制对象从先进AI芯片的实物发运,延伸到这些芯片的远程使用。
伴随着AI竞争越发激烈,国内大厂投入持续走高,主要用于硬件采购与算力构建。今年二季度阿里资本开支为676.8亿元,同比增长75%;腾讯为527.8亿元,同比增长176%。
此外,字节也被报道在马来西亚部署了至少500套英伟达Blackwell计算系统,总计约3.6万颗B200芯片,硬件部署成本可能超25亿美元。
不过,需要注意的是,字节的3.6万张B200属于报道的计划规模,实际交付进度和合同金额尚不得知。
东南亚渠道一旦收紧叠加黄仁勋此次离职,对国内大厂来说,未来在大模型训练、推理扩容等方面或将受到影响。
黄仁勋事件无论未来如何发酵,海外算力供应受限的情况趋势可能更明确,而国产替代也再度成为新焦点。
华为、寒武纪们被推到台前
海外算力的可预期性下降并不会自动转化为国产芯片订单,却可能改变国内企业的采购排序。
回顾2024年,中国AI加速卡整体出货规模超270万张,英伟达市占率为70%,2025年,英伟达出货份额降到55%,国内厂商合计出货约165万张。
另一组口径来自IDC。IDC数据显示,2026年上半年,英伟达在中国数据中心AI芯片市场的份额降至34%,华为昇腾升至28%,两者差距缩小至6个百分点。
此外,阿里平头哥、寒武纪、百度昆仑芯和海光信息的份额分别为7%、5%、4%和3%。在IDC追踪的11家中国芯片厂商中,有9家出货量同比增长。
伴随着黄仁勋辞职引发的供应链预期波动,A股部分英伟达供应链企业股价明显回调,11月13日,天孚通信、工业富联和中际旭创股价单日分别下跌10.94%、7.50%和8.39%;国产芯片方向则一度走强,寒武纪11月12日股价上涨8.11%。
更为关键的是,头部厂商正在寻求上市,补充“弹药”。11月12日,阿里确认旗下平头哥已向香港联交所提交上市申请。此前,平头哥已经完成部分股权重组,阿里仍保留控股地位,并引入外部投资者。
不过,上市可以补充资金,但芯片能否扩大外部供应还取决于产能、产品竞争力和厂商自身的客户策略。
对于同时服务集团内部云与AI业务的芯片企业而言,内部需求和外部销售之间也需要进行资源分配。
在模型端,多芯片适配已经开始从兼容性测试走向实际部署。2026年2月,智谱发布GLM-5时,宣布完成与华为昇腾、摩尔线程、寒武纪、昆仑芯、沐曦、燧原和海光等国产算力平台的深度推理适配。
但适配同样不等于完全替代。对于前沿训练、大规模推理和行业私有化部署,企业需要分别评估性能、成本和软件生态,不能用单一测试结果概括所有场景。
因此,国产算力当前面对的是一个真实但附带条件的窗口,海外供应的不确定性增加了国内企业验证第二供应来源的意愿,但窗口能开多大,仍要看持续交付和实际使用效果。