超六成建成算力闲置,词元所如何补上「算力商品化」的关键工序?
作者:小树
36.8%与500万亿,是两个值得放在一起观察的数字。
中国信通院数据显示,2025年我国智能算力供算量约38亿卡时,实际用算量仅14亿卡时,算力实际使用率约36.8%,超六成建成算力处于闲置状态。但算力的最终产品——词元,需求却在高速增长。国家数据局披露,全国日均词元调用量已从2024年初的约1000亿,增长至2026年6月的超500万亿。
大量算力没有找到真实业务,大模型调用需求却在持续爆发。“算力荒”与“算力躺”为何同时存在?
答案显然不能简单归结为算力过剩。高端智能算力依然紧张,部分头部模型服务仍面临承载压力。真正值得追问的是,为什么已经建成的机柜、加速卡和智算中心,没有同比例转化为企业可以采购、愿意采购并持续采购的智能服务?
因为一块卡距离一笔收入,中间还有一段经常被忽略的路程。算力需要经过模型部署、适配调优和运维保障,成为稳定的服务;服务需要经过统一计量、质量验证与信用记录,成为可比较的商品;商品还需要借助分发、交易和结算,触达愿意付费的客户。算力建设解决的是资源供给,后面这段路程解决的才是价值实现。
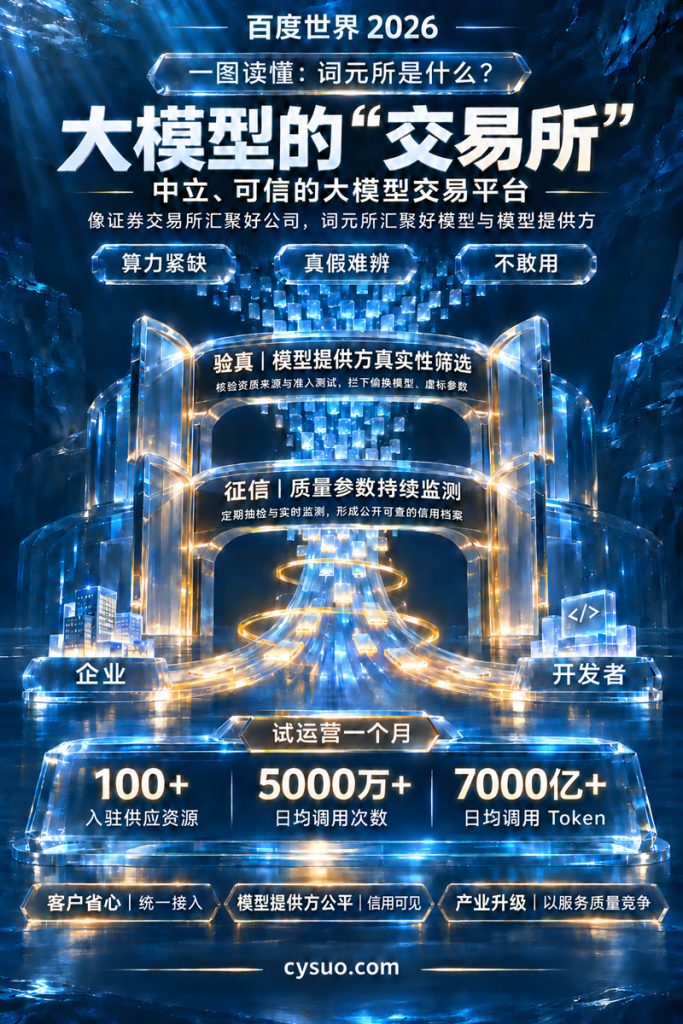
11月12日,百度正式推出大模型交易平台“词元所”,以“验真”和“征信”两大能力,为模型及供应商建立质量核验与信用评价机制。如果把这个平台只理解为新的模型购买入口,很容易低估它的产业意义。更值得观察的是,词元所正在尝试建立一套“算力商品化”机制:让分散的模型服务拥有统一的质量参照、可积累的履约记录和更广泛的需求出口。
“算力荒”与“算力躺”并存:缺的不只是资源,更是有效供给
既然需求增长如此迅猛,为什么还有大量算力在沉睡?
最直观的原因,是统计意义上的算力与产业可以使用的算力之间,存在一段距离。截至2026年6月,我国智算规模已达2185 EFLOPS,同比增长177%。但EFLOPS描述的是计算能力,并不会自动回答几个更现实的问题:能否适配企业需要的模型,能否保持稳定推理,能否满足响应速度,能否在业务高峰时持续服务。
训练与推理、通用计算与智能计算、高端与偏中低端算力,也不是可以任意替换的同质资源。一座智算中心即使拥有可观的硬件规模,如果缺少芯片适配、推理框架、算法库和集群运维能力,仍可能无法承接真实的大模型业务。
空间分布又增加了转化难度。西部拥有能源、土地和成本优势,但大量实时推理业务集中在东部,对时延、网络和服务响应有明确要求。算力可以通过网络连接,业务却未必能够无差别迁移。全国一体化算力网正在改善资源调度,但“连得上”只是起点,能否形成适配具体场景的服务,仍取决于后续运营。
更隐蔽的堵点藏在运营端。《经济日报》在分析算力结构性错配时提到,不少智算中心立项时缺乏清晰的客户画像,建成后团队又不熟悉底层算法库,部分项目引入原厂团队驻场调优后,利用率才提升至80%以上。
这一细节说明,算力利用率低未必意味着“没有需求”,也可能是供给方不知道为谁服务、提供什么服务,更不知道如何让客户相信自己的服务。
对于中小算力中心和地方国资平台而言,这一问题尤其现实。它们往往不缺项目建设经验,却缺少模型部署、推理优化、市场计量和商业获客能力。硬件投资已经形成,服务收入却没有同步形成,固定资产由此无法充分转化为生产力。
算力闲置的表面是“没有客户”,深层却是资源尚未被组织成有效供给。机柜和加速卡只是产业资产,被真实业务持续调用,才算完成生产资料的转化。
从一块卡到一笔收入:词元所补上算力商品化的关键工序
看清错配之后,接下来的问题是:谁来完成从资源到收入的转化?
这条价值链横跨技术、市场与渠道,任何一环缺位,都可能让算力停在收入之前。
算力走向市场,先要完成服务化。异构资源纳管、模型部署、芯片适配、推理优化、弹性调度与运维保障,决定硬件能否稳定地产出词元。新华网对“词元工厂”的观察,也将资源调度、模型适配调优、计量计费与全链路运营列为算力转化为标准化服务的重要环节。
服务能够运行,却并不意味着它已经具备成熟的商品形态。采购方仍然需要知道:买到的是不是宣称的模型,实际能力是否与标称一致,服务是否长期稳定,不同供应商能否放在同一坐标系中比较。缺少这些共同语言,Token就只是计费单位,还不足以支撑一个透明、高效的市场。
这正是词元所“验真”与“征信”的位置。验真通过模型指纹、能力测试、性能与可用性测试,核验模型身份和服务能力;征信则通过持续抽检与调用监测,记录供应商的长期表现。
验真针对的是交易发生时的信息不对称,征信试图改善长期合作中的信任难题。模型服务由此不再只有供应商自己撰写的参数说明,而开始拥有第三方评测和可持续更新的履约记录。质量不再只是一次宣传,逐步成为可以比较、可以追踪的市场信息。
但能够被验证,不等于能够被客户发现。统一接口、模型聚合、价格比较、调用切换与结算,决定有服务能力的供给方能否进入更广阔的市场。对于缺少品牌与销售渠道的中小供给方,这道关口尤其关键:它们未必没有能力,却可能连进入客户选型名单的机会都没有。
词元所试运营一个月以来,入驻供应资源已超过100个,日均调用次数突破5000万,日均调用Token超过7000亿。这些早期数据尚不能直接证明平台已经提升了全国算力利用率,却至少说明,多模型、多供应商的统一接入与交易存在真实需求。
采购方同样能够从中降低成本。过去每增加一家供应商,企业都可能要重新评测、重新询价、重新试运行;有了相对统一的指标和信用记录,选型不必完全从零开始。采购决策也有机会从“谁报价更低”,转向“谁的综合履约成本更低”。
当然,词元所不能把低质量算力点石成金。模型部署和推理优化不过关的服务,不会因为上架就变成优质供给;信用评级也不能替代合同、责任划分和具体运维。它真正能够盘活的,是那些已经具备服务能力,却因为缺少质量证明和市场渠道而没有被充分选择的供给。
百度做这件事的基础,主要来自技术链路的完整性:懂模型,才能建立有效的验真与评测;具备算力和推理工程能力,才能支撑持续监测;拥有千帆等多模型接入与分发经验,才能把评测进一步接到真实交易场景中。
由此来看,词元所补的不是算力生产环节的一项单点技术,而是算力变现所需的市场机制:让服务具备商品属性,让商品获得交易机会。
从“算力一张网”到“智能一个市场”:让资源与价值一起流动
一个模型交易平台,为什么值得放到国家战略布局中观察?
因为基础设施建设的评价尺度正在发生变化。过去更关心建了多少机架、形成多少算力;接下来同样重要的是,这些资源有多少进入真实业务,形成多少有效产出。
全国一体化算力网已经开始解决资源的连接与统筹问题。中国算力平台已推动31个省区市平台对接入网,通过一体化监测掌握全国算力运行态势、盘活存量资源、优化布局配置。但在资源“看得见、连得上、调得动”之后,还需要市场机制接续回答:服务质量如何判断,不同供给如何比较,交易与履约如何持续。
词元所可以被放在这一层理解。它不是全国一体化算力网的替代,也不能被直接视为国家工程的组成部分,而是一种市场化补位:算力网推动资源流动,评测、征信与交易平台则尝试推动价值流动。
政策信号已经出现。北京市《加快词元经济发展的行动方案(2026—2028年)》明确提出建立词元质量评测体系、打造词元分发平台,提供统一接口、模型聚合、词元计量与结算服务,并提出推动词元分发平台纳入新型基础设施布局。
这意味着,词元正在从技术计量单位,逐步进入产业组织和基础设施政策视野。对于投资决策,市场形成的真实价格、质量与履约信息,可以帮助识别哪些供给真正稀缺,减少脱离需求的重复建设;对于产业评价,衡量算力中心不能只看拥有多少P,还要看能稳定交付多少可信词元、服务多少客户、支撑多少应用场景;对于区域协同,电力、算力、模型、词元与应用形成生产、分发、消费和结算的闭环,东中西部的资源禀赋才能更充分地转化为产业收益。
不过,词元所能否真正承担这一角色,最终不取决于平台名称,而取决于规则是否公开、评测是否公正、不同平台能否互认,以及第三方供给是否愿意持续进入。尤其是当平台方同时拥有模型与云业务时,中立性不能只靠声明,更要靠透明标准和可验证机制来建立。
算力网解决资源如何组织,可信市场决定价值如何实现。两者共同作用,算力优势才可能真正转化为智能经济优势。
结语
提高算力利用率,离不开芯片、网络、调度、模型适配和推理优化,也不能缺少让服务被市场识别、信任并持续采购的机制。词元所的产业意义,正是把长期隐藏在算力建设背后的商品化环节推到了台前。
它能否最终盘活多少存量算力,还需要更长时间和更多交易数据验证。但一个方向已经清晰:算力产业不能只完成从项目到资产的转化,还要打通从资产到服务、从服务到商品、从商品到收入的价值链。
真正的算力强国,不只看建成多少算力,更要看多少算力能够转化为可信、可用、可交易的智能。只有从“建中心”走向“建体系”,从“拥有算力”走向“交付智能”,庞大的算力投资才会真正沉淀为智能时代的产业能力。